導入
「給料が上がっても、厚生年金保険料は変わらない」。年収が高めの会社員の間では、そんな状態が長く続いてきました。2027年9月から、このルールが変わります。
何が変わる?上限は3段階で引き上げ
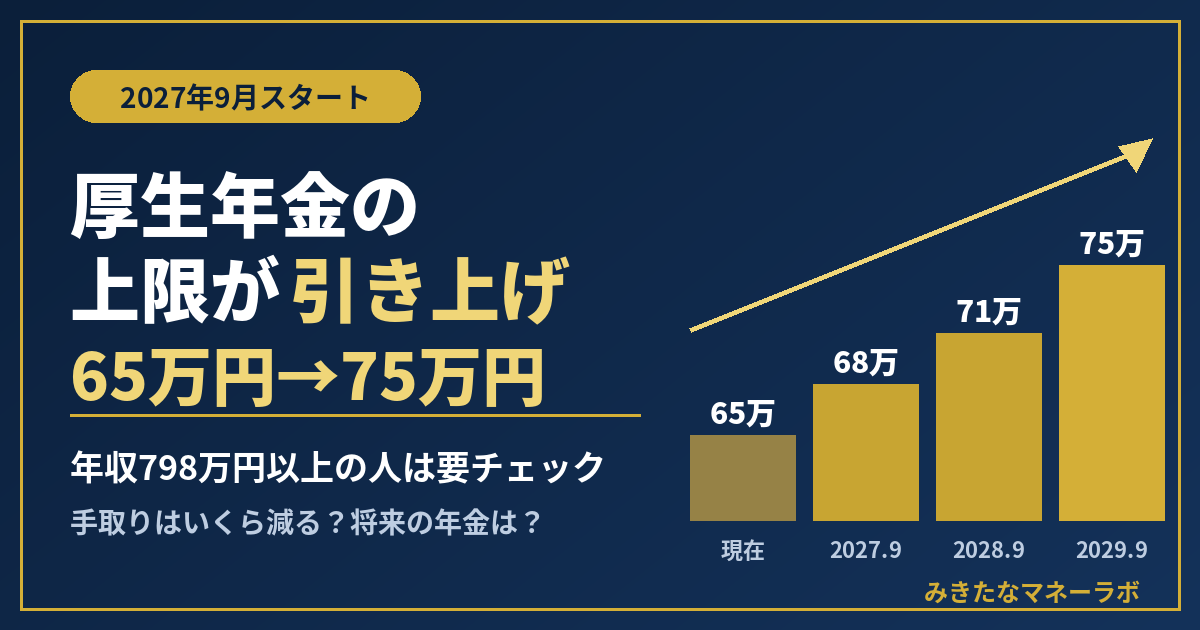
令和7年(2025年)の年金制度改正法で、標準報酬月額の上限が現在の65万円から75万円へ段階的に引き上げられます。スケジュールは次のとおりです。
| 時期 | 標準報酬月額の上限 | 本人負担の保険料(上限) | 現在との差 |
|---|---|---|---|
| 現在 | 65万円 | 59,475円 | ― |
| 2027年9月〜 | 68万円 | 62,220円 | 月+2,745円 |
| 2028年9月〜 | 71万円 | 64,965円 | 月+5,490円 |
| 2029年9月〜 | 75万円 | 68,625円 | 月+9,150円 |
厚生年金保険料率は18.3%で、会社と本人が半分ずつ負担します。本人負担は標準報酬月額の9.15%です。
誰が対象?「年収798万円以上」の目安
対象は、賞与を除く毎月の報酬が66万5,000円以上の会社員・役員です。66.5万円×12か月で約798万円なので、冒頭の「年収798万円以上」はこの計算が根拠です。ただし、賞与を除いた月々の報酬で判定される点に注意が必要です。
月額65万円以下の人の負担が増えることはありません。
実際の負担増はいくら?
2029年9月に上限が75万円になると、月額賃金が75万円以上の人は保険料が毎月約9,100円増える見込みです。社会保険料控除で税負担が軽くなる分を考えると、実質的な負担増は月およそ6,100円とされています。
保険料が増えると、将来の年金も増える
今回の改正は、単なる負担増ではありません。背景には「所得比例の原則に基づいた公平性の確保」があり、上限を超える報酬が年金額に反映されにくい状態を改める狙いがあります。
厚労省の例では、10年間上限に該当した場合、将来の年金は終身で月約5,100円増える試算です。
会社も同額を負担する
厚生年金保険料は会社も同額を負担します。経営者や役員報酬が高めの会社員は、会社側の負担も増える点を押さえておくと理解が深まります。
対策・考え方
- 手取りが減る分は、新NISAやiDeCoなどで将来の備えを増やす形で取り戻す視点を持つ
- 「払い損」と決めつけず、増える年金額とセットで考える
- 勤務先の給与計算は2027年9月分から変わるので、給与明細で標準報酬月額を確認しておく
まとめ
- 上限は2027年9月に68万円、2028年9月に71万円、2029年9月に75万円へ
- 対象は賞与を除く月収66.5万円以上の人
- 最終的な本人負担は月9,150円増、実質では約6,100円
- 負担増と引き換えに、将来の年金も増える
コメント